Las reformas al código tributario 2026 ya pasaron el último filtro del Pleno de la Asamblea. Ahora toca lo importante: entender qué cambia en tu relación con el SRI.
¿Te notifican por correo? ¿Esperas una devolución? ¿Tienes un reclamo pendiente? Entonces este artículo te interesa. Vamos a recorrer, punto por punto, los cambios que sí te tocan.
Reformas al código tributario 2026: qué se aprobó y en qué etapa están
El 6 de octubre de 2026, el Pleno aprobó el proyecto de Ley Orgánica Reformatoria al Código Tributario. La votación fue de 83 votos a favor, 60 en contra y tres abstenciones.
Hay quienes respaldaron el texto y otros lo cuestionaron, sobre todo por los plazos de revisión y las multas.
Además, el Código Tributario rige desde 1975. Es decir, estamos hablando de un cuerpo legal con más de cinco décadas de uso, parches y reformas.
Según la Asamblea, el objetivo es corregir vacíos y contradicciones. También busca dar más seguridad jurídica a contribuyentes y a la administración tributaria.
Ahora bien, ¿ya es ley? Todavía no. El texto debe pasar al Ejecutivo, que puede sancionarlo u objetarlo. Después, el Registro Oficial marca el inicio de su vigencia.
Mientras tanto, sigue aplicándose el Código actual. Piensa en esto como una obra con planos aprobados: falta la inauguración.
Los seis puntos clave de las reformas al código tributario 2026
Las reformas al código tributario 2026 pueden dividirse en seis puntos clave. Esa lectura sirve como mapa. La usaremos para recorrer el texto sin perdernos.
| Puntos clave | De qué trata | Idea central |
|---|---|---|
| 1. Actualización y derechos | Circulares, vigencia y cambios de criterio | Reglas claras y sin sorpresas |
| 2. Actos, notificaciones y determinación | Canal de notificación, correcciones y buzón electrónico | Que te enteres a tiempo |
| 3. Reclamos y devoluciones | Plazos de devolución y de resolución: 120 días | Respuestas más rápidas |
| 4. Recurso de revisión | Trámite obligatorio y plazo de 180 días | Menos silencio administrativo |
| 5. Pago indebido | Devolución de valores reconocidos | Recuperar lo pagado de más |
| 6. Sanciones | Multas por contravenciones y faltas reglamentarias | Montos ligados al SBU |
Como ves, no hablamos de una reforma de tarifas. Hablamos de procedimientos: cómo te avisan, cómo reclamas y cuánto esperas.
Sin embargo, las reformas al código tributario 2026 también tocan dos puntos de la Ley de Régimen Tributario Interno. Los veremos más adelante.
Punto Clave 1: actualización del código y derechos del contribuyente
Empecemos por la base. Aquí la reforma ordena reglas que parecían menores, pero pesan mucho en la práctica.
Las circulares obligan a funcionarios, no a ti
Este es uno de los cambios más comentados. Según el análisis del artículo 7, las circulares obligan a los funcionarios, no a los contribuyentes.
Además, las fichas técnicas, manuales, instructivos y comunicados no podrán crear, modificar ni extinguir obligaciones o beneficios. Tampoco podrán alterar el sentido de las leyes.
Los criterios internos no podrán crear obligaciones ni modificar exenciones o beneficios establecidos en las normas.
¿Por qué importa? Porque a veces un comunicado se vuelve, en la práctica, una regla más. Esta reforma pone el freno: solo la ley manda.
Cuándo empiezan a regir las normas tributarias
El artículo 11 también cambia. Las normas regirán desde el día siguiente a su publicación en el Registro Oficial.
Sin embargo, hay matices. Los tributos que se determinan por períodos anuales se aplicarán desde el primer día del siguiente año calendario.
Si el período es menor, la regla cambia. Se aplicará desde el primer día del mes siguiente. Así, tu planificación contable gana previsibilidad.
Cambios de criterio solo hacia el futuro
La reforma agrega un derecho al artículo 30.1. Los cambios de criterio interpretativo con efectos generales deberán constar en una norma publicada.
Además, regirán solo hacia el futuro. La excepción es cuando resulten más favorables para el sujeto pasivo.
En otras palabras, la administración no podrá cambiar las reglas a mitad del partido y aplicarlas hacia atrás en tu contra.
Cambios de nombre
También existen ajustes de terminología. Por ejemplo, reemplazar «Código Tributario» por «Código Orgánico Tributario».
Del mismo modo, los «Tribunales Distritales Fiscales» pasarían a llamarse «Tribunales Distritales de lo Contencioso Tributario». Aun así, la Asamblea sigue hablando de reforma al Código Tributario, así que conviene confirmar este punto en el texto oficial.
Punto Clave 2: notificaciones, corrección de errores y determinación
Si solo recuerdas un bloque, que sea este. Una notificación mal hecha puede costarte plazos, recargos y hasta embargos.
Tú eliges el canal, y la administración debe respetarlo
El artículo 62 permite que señales un canal específico para las notificaciones del procedimiento administrativo. Eso se llama domicilio especial.
Luego, el artículo 107 da prioridad a ese canal. Si indicaste un correo o un casillero judicial o electrónico, la administración deberá usarlo de forma prioritaria.
Hoy, ese artículo enumera diez formas de notificación sin un orden de prioridad. Es como tener diez puertas y no saber por cuál van a tocar.
Buzón electrónico obligatorio
El nuevo artículo 114.1 va más lejos. Pasa de ser una facultad a una obligación notificar por el buzón electrónico y por los correos señalados.
Esa notificación surte los mismos efectos que cualquier otra. Por eso, revisar tu buzón tributario deja de ser opcional.
Expreso coincide. Según ese medio, las notificaciones electrónicas usarán tanto el buzón tributario como el correo electrónico designado.
Más espacio para corregir errores
Aquí hay una ampliación importante. El artículo 86 hoy solo permite corregir errores aritméticos o de cálculo en actos de determinación.
Con la reforma, el órgano que emitió el acto, o su superior, podrá corregir errores de escritura, de nombres, de cálculo o puramente numéricos. Podrá hacerlo de oficio o a petición tuya.
Las correcciones deberán hacerse dentro de los plazos de prescripción.
Esto armoniza el Código con el COGEP. Además, evita que un simple error de tipeo te cueste un reclamo de meses.
Cobro coactivo y cuentas bancarias
Otro cambio llega con el cobro coactivo. Es decir, tendrás 20 días para oponerte ante un juez o ante el funcionario ejecutor.
Ese plazo corre desde el día hábil siguiente a la notificación de la orden de pago. Además, presentar la demanda suspende la competencia del funcionario recaudador.
El juez resolverá las solicitudes para revocar o sustituir medidas cautelares. El trámite seguirá el COGEP.
Por su parte, el SRI no podrá bloquear cuentas de forma arbitraria. Debería notificar antes y dar un plazo de 20 días. Confirma este punto con el texto final.
Punto clave 3 de las reformas al Código Tributario 2026: reclamos y devoluciones más rápidas
Ahora hablemos de plata. Si pagaste de más, esperar medio año por tu dinero duele, sobre todo a una pyme con poca caja.
Devolución en 120 días
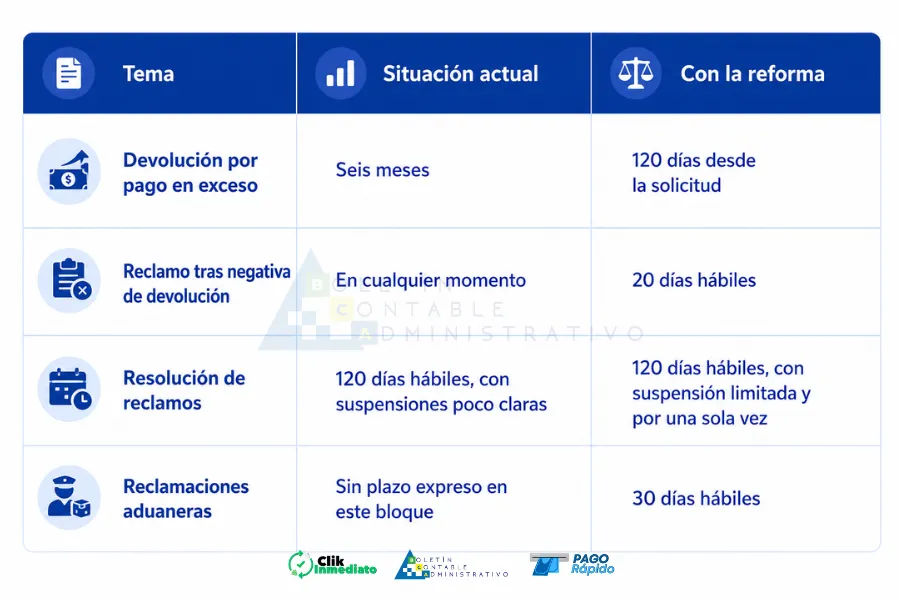
El artículo 123 acorta el plazo, baja de seis meses a 120 días desde la solicitud.
Si pasan esos 120 días sin devolución podrás presentar un reclamo, así no quedas esperando indefinidamente.
Y si la administración niega el pago total o parcialmente, tendrás 20 días hábiles para reclamar. Hoy ese reclamo puede presentarse en cualquier momento.
Además, podrás acudir a las acciones judiciales que prevé el COGEP, esto se describe como acción directa.
Determinación complementaria con límites
El artículo 131 pone un límite claro. La determinación complementaria se usaría solo frente a reclamos contra actos de determinación.
Por lo tanto, no podría servir para frenar peticiones de devolución. Es como impedir que el árbitro pite una falta inexistente para detener tu jugada.
Reclamos: 120 días hábiles y suspensiones limitadas
El artículo 132 es el corazón de este este punto clave. Los reclamos deberán resolverse y notificarse en 120 días hábiles, según la Asamblea.
Pero hay reglas para las suspensiones. Si la administración necesita documentos o aclaraciones, debe pedirlos en los primeros 60 días.
La suspensión podrá aplicarse una sola vez, el máximo es de 90 días.
Finalmente, se incluye un plazo de 30 días hábiles para reclamaciones aduaneras. Para quienes importan, esto es una buena noticia.
Comparativa rápida
Punto clave 4: recurso de revisión, de facultad a obligación
Este punto clave es el más técnico. Y también el más polémico. Piensa en el recurso de revisión como una última revisión antes de ir a juicio.
Admisión obligatoria
Hoy, admitir el recurso es una facultad de la administración. La reforma lo convierte en obligación.
Si la persona afectada lo solicita, la administración deberá admitirlo a trámite y emitir una resolución motivada. Habrá seis causales.
La causal 1, por error de hecho o de derecho, requerirá un informe jurídico previo. Eso añade un control interno.
Aclarar en 10 días
Además, la administración podrá pedirte que aclares o completes tu recurso en 10 días. Si no lo haces, se tendrá por no presentado y se archivará.
Presta atención a otra regla. Si presentas primero el recurso de revisión y luego una acción en el contencioso tributario, el recurso queda sin efecto.
Un año en lugar de tres
El artículo 145 reduce el plazo. Para las causales 1 a 4, el recurso deberá pedirse dentro de un año desde la notificación del acto. Hoy son tres años.
Esta es la parte que más críticas recibió. Revolución Ciudadana cuestionó la reducción del plazo para presentar reclamos de tres años a uno.
También será improcedente cuando el fondo del asunto ya se haya resuelto en sede judicial.
180 días para responder
El artículo 147 fija 180 días desde la presentación del recurso. Además, el silencio administrativo no libera a la administración de resolver de forma expresa.
Pero si no responde en ese plazo, el acto revisado se entiende ratificado. Entonces podrás acudir a los jueces sin esperar más.
Los críticos objetan justamente esa negativa tácita. Los defensores responden que, al menos, ya no quedas en el limbo.
Recursos pendientes
La disposición transitoria única apunta a los recursos que ya están en trámite. Se resolverían en 180 días desde el día siguiente a la publicación de la ley.
Si no, se configurará la negativa tácita. Si tienes un recurso pendiente, esta fecha será tu nuevo reloj.
Punto clave 5 de las reformas al Código Tributario 2026: pago indebido y valores a tu favor
Aquí la reforma al código tributario cierra un vacío, no había reglas sobre los valores a favor reconocidos dentro de una determinación o un reclamo.
El nuevo artículo 305 innumerado evita que pierdas tu derecho a recuperar lo pagado de más cuando la propia administración lo reconoce.
En concreto, si al resolver una impugnación o recurso surgen valores a tu favor, la devolución deberá ordenarse en el mismo acto.
Pero existiría un límite. No deben haber pasado más de tres años entre el pago y la presentación del reclamo o recurso.
Por otro lado, el informe de febrero ya anticipaba otro cambio. La prescripción para devolver pagos indebidos empezaría a contar desde que el pago adquiere esa condición.
Asimismo, la administración podrá declarar de oficio la prescripción de una deuda cuando corresponda, sin que lo pidas.
Imagina que sales de un restaurante y el mesero te corrige la cuenta antes de que lo pidas. Algo así propone esta regla.
Punto clave 6: sanciones y multas ligadas al SBU
Ahora las multas. Las reformas al código tributario 2026 las expresan en proporción al salario básico unificado, o SBU. Así se actualizan solas cuando el SBU cambia.
Con el SBU de 2026, fijado en 482 dólares, estas son las cifras aproximadas:
| Sanción | Antes | Con la reforma | Equivalente aproximado |
|---|---|---|---|
| Contravenciones (art. 349) | De 30 a 1.500 USD | Del 6% de un SBU a 3 SBU | De 28,92 a 1.446 USD |
| Faltas reglamentarias (art. 351) | De 30 a 1.000 USD | Del 6% de un SBU a 2 SBU | De 28,92 a 964 USD |
Estos valores son referenciales. Se calculan con el SBU vigente y cambiarán cuando el SBU cambie.
En ambos casos, las multas se aplican sin perjuicio de otras sanciones previstas para cada infracción.
Entonces, ¿es más severo o más benigno? Depende. El piso baja ligeramente y el techo se ajusta con el SBU.
Más allá del código: dos cambios a la Ley de Régimen Tributario Interno
Las reformas al código tributario 2026 no se quedan solo en el Código. También reforman la LRTI en dos puntos. Aquí aparece la parte más debatida.
Energía eléctrica con IVA 0%
El primer cambio agrega un numeral al artículo 55. Se trata de la energía eléctrica con IVA 0%, que se desarrollará en el reglamento.
Revolución Ciudadana objetó este punto. Según la asambleísta Mónica Alemán, el Ejecutivo decidirá por reglamento qué servicios estarán gravados.
Por eso conviene estar atento al reglamento. Será ahí donde se defina el alcance real de la medida.
Multas por no declarar activos en el exterior
El segundo cambio sustituye un artículo innumerado del artículo 105: Si omites activos en el exterior, la multa sería del 0,5% de lo no reportado, con tope de 2.075 SBU.
Si no presentas la declaración patrimonial, la multa iría de 1.000 a 2.075 SBU: Si la presentas tarde pero antes de la notificación, la sanción se reduciría a la mitad.
Con el SBU de 482 dólares, el tope sería cercano a 1,0 millón de dólares. Los críticos calificaron esas multas de desproporcionadas.
Se afirma que el proyecto «no crea ni modifica impuestos». Sin embargo, estos dos cambios sí tocan la LRTI. Por eso conviene leer el texto completo.
Qué dicen quienes apoyan y quienes critican la reforma
Con las reformas al código tributario 2026 pasa lo de siempre: no convencen a todos. Veamos ambos lados con calma.
Quienes la defienden destacan la seguridad jurídica. Según Nathaly Farinango, ponente del proyecto, el texto da reglas más claras y protege el debido proceso.
También valoran que se hayan recogido aportes de la academia, del Instituto Ecuatoriano de Derecho Tributario, del Ministerio de Finanzas y del SRI.
Por otro lado, los críticos señalan tres puntos: la reducción del plazo de revisión, la negativa tácita a los 180 días y las multas altas por la declaración patrimonial.
En resumen, el debate no es si hay que ordenar el Código. Es cuánto equilibrio tiene el nuevo texto entre la administración y tú.
Cómo prepararte ante las reformas al código tributario 2026
Aunque falte la sanción, puedes adelantarte. Estas acciones no cuestan casi nada y pueden ahorrarte dolores de cabeza.
- Revisa tu buzón tributario y tu correo registrado en el SRI cada semana.
- Define el canal de notificación que prefieres y mantenlo actualizado.
- Ordena comprobantes de pago, sobre todo si crees haber pagado de más.
- Anota plazos de reclamos pendientes y de recursos de revisión en trámite.
- Si tienes activos en el exterior, consulta con tu contador cómo declararlos.
- Lee el texto final cuando se publique en el Registro Oficial.
Además, si diriges una pyme, capacita a tu equipo contable. Un solo plazo olvidado puede costar más que una capacitación.
¿Cuándo empiezan a regir las reformas al código tributario 2026?
Todavía no hay una fecha confirmada. Primero, la Asamblea debe enviar el texto al presidente de la República.
Luego, el Ejecutivo puede sancionar o presentar una objeción. Según la Constitución, dispone de 30 días para hacerlo.
Una vez sancionada, la ley entra a regir con su publicación en el Registro Oficial, salvo que el texto disponga algo distinto. Por eso hay que seguir de cerca ese paso.
Mientras tanto, cumple tus obligaciones como siempre. Un cambio aprobado no es un cambio vigente.
Conclusión
Las reformas al código tributario 2026 no cambian cuánto pagas, pero sí cómo te relacionas con el SRI. Notificaciones prioritarias, devoluciones en 120 días y revisiones con plazo cierto son sus ejes.
Aun así, hay debate: el plazo de un año para la revisión, la negativa tácita y las multas por la declaración patrimonial. Sigue la sanción, lee el texto final y apóyate en tu contador.
Preguntas frecuentes sobre las reformas al Código Tributario 2026
¿Cuáles son los puntos clave de la reforma tributaria aprobada?
Los puntos clave son seis: derechos del contribuyente, notificaciones y corrección de errores, reclamos y devoluciones, recurso de revisión, pago indebido y sanciones. Además, incluye dos cambios a la Ley de Régimen Tributario Interno.
¿Cuántos días tiene el SRI para devolver un pago en exceso?
Según el análisis del proyecto, el plazo baja de seis meses a 120 días desde la solicitud. Si pasa ese tiempo sin devolución, puedes presentar un reclamo. Verifica si el texto final habla de días hábiles.
¿Cuánto tiempo tiene la administración para resolver un reclamo tributario?
Debe resolver y notificar en un máximo de 120 días hábiles. Puede suspender el conteo una sola vez si pide documentos o aclaraciones en los primeros 60 días.
¿Qué pasa si el SRI no responde un recurso de revisión?
Si no responde en 180 días desde la presentación, el acto revisado se entiende ratificado. Entonces puedes acudir directamente a los jueces. Aun así, la administración mantiene el deber de resolver de forma expresa.
¿Las reformas al código tributario 2026 ya están vigentes?
No. El Pleno las aprobó el 6 de octubre de 2026, pero faltan la sanción u objeción del Ejecutivo y la publicación en el Registro Oficial. Hasta entonces, rige el Código actual.