NIIF para pymes y NIIF completas son los dos marcos contables que usa una compañía ecuatoriana para preparar sus estados financieros.
Suena técnico, lo sé. Sin embargo, usar el marco equivocado puede costarte tiempo, dinero y una observación de la Superintendencia de Compañías.
Piensa en ambos marcos como dos mapas de una misma ciudad. Uno muestra cada callejón. El otro resalta solo las avenidas principales.
En esta guía te explico qué son, cómo funcionan, en qué se diferencian y cuándo aplica cada uno. Además, te cuento qué cambia desde 2027.
Qué son las NIIF para pymes y NIIF completas
Empecemos por lo básico. NIIF significa Normas Internacionales de Información Financiera. Las emite el IASB (nternational Accounting Standards Board), un organismo internacional con sede en Londres.
Su meta es sencilla. Una empresa de Quito y otra de Madrid deben hablar el mismo idioma contable, para que sus números se comparen.
Las NIIF completas son el paquete grande. Incluyen decenas de normas detalladas sobre ingresos, arrendamientos, instrumentos financieros, consolidación de grupos y muchos otros temas.
Por su parte, la NIIF para pymes es una norma independiente y más corta. Se creó para entidades sin obligación pública de rendir cuentas.
¿Qué significa esa frase? Que la empresa no cotiza en bolsa ni maneja dinero ajeno como negocio. Bancos y aseguradoras son el ejemplo.
Ojo con un detalle. Aquí la palabra «pyme» no es una simple etiqueta de tamaño. Es una categoría contable con reglas propias.
Una empresa pequeña puede tener obligación pública, y una grande puede no tenerla. Por eso el tamaño cuenta solo una parte.
Además, ambas normas persiguen el mismo fin. Quieren que los estados financieros sean útiles para bancos, socios, proveedores y otros usuarios externos.
Cómo funcionan en la práctica
Imagina que tu contabilidad es una receta. Las normas dicen cómo medir cada ingrediente: activos, ingresos y deudas.
En la práctica, el proceso se parece en ambos marcos. Registras operaciones, defines políticas y cierras con estados financieros completos.
Ese juego incluye el estado de situación financiera, el estado de resultados, el de cambios en el patrimonio y el de flujos de efectivo.
Todo eso va acompañado de notas explicativas. Y esas notas pesan más de lo que parece.
En Ecuador, la compañía debe indicar en las notas si preparó sus estados con NIIF completas o con NIIF para pymes. No es opcional.
La NIIF para pymes se organiza en 35 secciones. Cada una cubre un tema, como inventarios, propiedades, planta y equipo, o impuesto a las ganancias.
Además, es una norma autocontenida. Normalmente no necesitas abrir las NIIF completas. Solo las consultas, voluntariamente, si un tema no está cubierto.
Las NIIF completas funcionan distinto. Cada tema tiene su propia norma numerada, con guías de aplicación, ejemplos y excepciones. Es una biblioteca, no un libro.
Veamos un ejemplo cotidiano. Una distribuidora vende mercadería a crédito y debe estimar cuánto no cobrará.
Con NIIF completas, estima pérdidas esperadas desde el inicio. Con la NIIF para pymes, mantiene el modelo de pérdida incurrida, más simple de aplicar.
Otro caso: los arrendamientos. Las NIIF completas llevan casi todos los contratos al balance. La norma para pymes conserva un tratamiento más sencillo.
Como ves, el funcionamiento general es igual. Lo que cambia es la profundidad de cada cálculo y la cantidad de información que revelas.
Diferencias entre NIIF para pymes y NIIF completas
Aquí viene la parte que más buscas. Esta tabla resume las diferencias clave entre NIIF para pymes y NIIF completas en Ecuador.
| Aspecto | NIIF para pymes | NIIF completas |
|---|---|---|
| Quién las usa | Entidades sin obligación pública de rendir cuentas | Entidades con obligación pública, como el mercado de valores y el sector financiero |
| Extensión | Una sola norma, dividida en secciones | Muchas normas (NIIF y NIC), cada una con guías detalladas |
| Complejidad | Simplificada | Alta, sobre todo en instrumentos financieros y consolidación |
| Revelaciones | Reducidas | Extensas |
| Pérdidas por cobrar | Modelo de pérdida incurrida | Modelo de pérdida esperada |
| Arrendamientos | Tratamiento más simple | Casi todos se reconocen en el balance |
| Frecuencia de cambios | Revisiones espaciadas en el tiempo | Modificaciones frecuentes |
| Opciones de política contable | Menos alternativas | Más alternativas |
Fíjate en un patrón. La norma para pymes no inventa una contabilidad distinta. Toma la esencia de las NIIF completas y la simplifica.
Esa simplificación se nota en tres frentes. Hay menos opciones de política, criterios de medición más directos y notas más cortas.
Por eso, para una empresa pequeña, la ventaja es clara. Tu contador dedica menos horas a interpretar normas y más a analizar el negocio.
Sin embargo, no todo es ahorro. Si luego necesitas pasar a NIIF completas, deberás hacer ajustes y reconstruir información que antes no medías.
También conviene recordar algo. Que una norma sea más simple no la vuelve menos obligatoria. Debes aplicarla completa, no a medias.
Cuándo aplican las NIIF para pymes y NIIF completas en Ecuador
En Ecuador, la Superintendencia de Compañías, Valores y Seguros marca la cancha. Sus resoluciones definen quién usa cada marco.
La Resolución 08.G.DSC.010 impuso las NIIF en tres grupos de compañías, entre 2010 y 2012.
En 2011, otra resolución definió con precisión qué es una pyme.
Esa definición exige tres condiciones a la vez. Se calculan con el promedio anual ponderado del ejercicio anterior.
| Criterio | Límite para ser pyme |
|---|---|
| Monto de activos | Inferior a US$ 4.000.000 |
| Valor bruto de ventas anuales | Hasta US$ 5.000.000 |
| Personal ocupado | Menos de 200 trabajadores |
¿Qué pasa si incumples una sola condición? Entonces ya no calificas como pyme. En ese caso, corresponde aplicar NIIF completas.
Ahora bien, hay un grupo que debe usar NIIF completas aunque sea diminuto. El instructivo de 2019 de la Superintendencia lo deja claro.
Deben aplicar NIIF completas, sin excepción, estas entidades:
- Compañías inscritas en el Catastro Público de Mercado de Valores.
- Compañías intermediarias de reaseguros.
- Peritos de seguros y asesoras productoras de seguros.
- Quienes actúan como constituyentes u originadores de un fideicomiso mercantil.
Observa la lógica. Todas manejan recursos o riesgos de terceros. Por eso el regulador exige más transparencia, sin importar su tamaño.
Hay otros detalles útiles. Las compañías constituidas desde 2011 deben aplicar NIIF desde el inicio, sean completas o para pymes.
Asimismo, quien cambie de marco debe presentar conciliaciones junto con sus primeros estados financieros. Es decir, debes demostrar cómo pasaste de un marco al otro.
Y existe una puerta abierta. Una subsidiaria de matriz con NIIF completas puede usar la norma para pymes, si no tiene obligación pública.
Ojo: la clasificación contable de pyme no siempre coincide con la de otros organismos. El SRI, por ejemplo, maneja criterios propios.
Esta guía se centra en compañías bajo control de la Superintendencia. Si tu caso es distinto, confirma las reglas con tu contador.
Cómo elegir entre NIIF para pymes y NIIF completas
Elegir no tiene por qué ser un dolor de cabeza. Basta con hacerte las preguntas correctas, en orden.
- ¿Estás en el mercado de valores o en una categoría obligada? Si la respuesta es sí, usas NIIF completas. Fin de la discusión.
- ¿Cumples las tres condiciones de la tabla? Si superas alguna, no eres pyme y aplicas NIIF completas.
- ¿Tu matriz reporta con NIIF completas? Puedes usar la norma para pymes, pero evalúa el costo de ajustar cifras para la consolidación.
- ¿Buscas inversionistas o cotizar en el futuro? Quizá te convenga adoptar NIIF completas desde ya y evitar una transición forzada.
- ¿Tu equipo contable domina la norma? Un marco simple mal aplicado sale más caro que uno complejo bien llevado.
Si prefieres un resumen rápido, usa esta regla. Sin obligación pública y dentro de los límites, la norma para pymes suele ser suficiente.
Aun así, puedes subir de nivel. Una compañía con NIIF para pymes puede optar por NIIF completas. Lo contrario exige cumplir los criterios de pyme.
Antes de decidir, conversa con tu auditor externo. Un auditor solo puede opinar sobre estados preparados con el marco correcto.
👉Puedes leer también: Reformas al código tributario 2026: los puntos clave que todo contribuyente debe conocer
Novedades de 2027: tercera edición de la NIIF para pymes y NIIF 18
El mundo contable no se queda quieto. Por eso conviene mirar hacia adelante.
El IASB publicó la tercera edición de la NIIF para pymes el 27 de febrero de 2025. Reemplaza a la versión de 2015.
Entra en vigencia para períodos anuales que comiencen el 1 de enero de 2027. Se permite la aplicación anticipada.
Además, el IASB cambió el nombre oficial a «IFRS for SMEs Accounting Standard». En español, seguimos hablando de la NIIF para pymes.
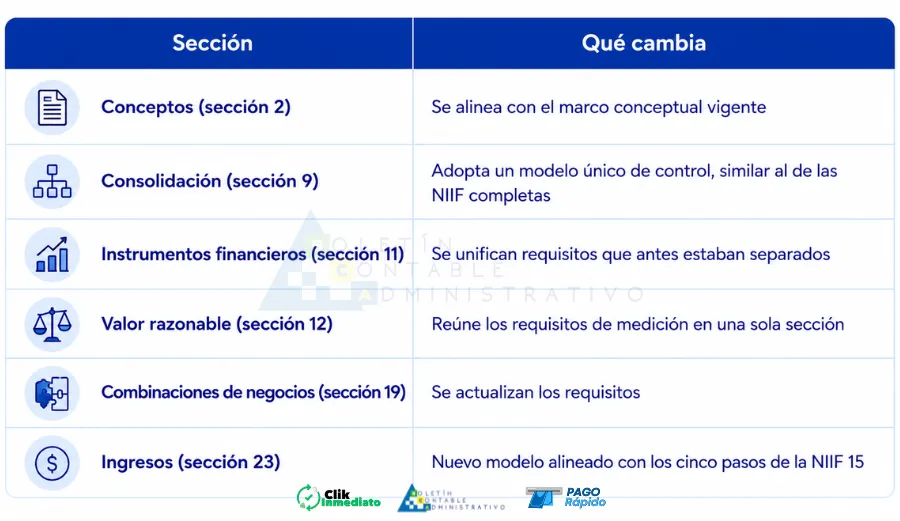
Dos temas se quedaron fuera. El IASB no adoptó el modelo de pérdida esperada ni alineó la norma con la NIIF 16 de arrendamientos.
¿La razón? Evitar cargas excesivas para las empresas pequeñas. La simplicidad sigue siendo la gran promesa de esta norma.
Ahora, ojo con el calendario ecuatoriano. Según firmas locales de auditoría, la aplicación obligatoria en Ecuador depende de que la Superintendencia la adopte formalmente.
Por eso, vigila los comunicados oficiales. Mientras tanto, empieza a evaluar el impacto, sobre todo en reconocimiento de ingresos y en instrumentos financieros.
También hay movimiento en las NIIF completas. La NIIF 18 reemplaza a la NIC 1 y rige desde el 1 de enero de 2027.
Esa norma afecta cómo presentas el estado de resultados. Si usas NIIF completas, tu equipo debería prepararse con tiempo.
Errores comunes al aplicar las NIIF
Ahora que dominas las NIIF para pymes y NIIF completas, veamos los tropiezos más frecuentes. Evitarlos te ahorrará dolores de cabeza.
- Confundir categorías. Ser pyme para el SRI no significa ser pyme para la Superintendencia.
- No declarar el marco. Las notas deben indicar claramente qué norma aplicaste.
- Cambiar de marco sin conciliación. El cambio exige presentar el puente entre ambos.
- Ignorar la obligación pública. Aunque seas pequeño, el mercado de valores te lleva a NIIF completas.
- Copiar políticas de otra empresa. Cada negocio necesita políticas ajustadas a sus operaciones.
Además, no confundas contabilidad con impuestos. Tus estados siguen NIIF, pero tu declaración sigue la ley tributaria. Por eso existen conciliaciones.
Conclusión
Al final, todo se reduce a una pregunta simple. ¿Tu empresa rinde cuentas al público o no?
Si es sí, o si superas los límites de activos, ventas o personal, aplicas NIIF completas. Si no, la norma para pymes es más ligera.
Con las NIIF para pymes y NIIF completas claras, hablas de igual a igual con tu contador. Revisa tu situación hoy y anticípate a 2027.
Preguntas frecuentes
¿Cuál es la diferencia principal entre NIIF para pymes y NIIF completas?
La diferencia principal es el nivel de detalle. Las NIIF completas son más extensas y exigen más revelaciones. La NIIF para pymes es una norma única y simplificada, creada para entidades sin obligación pública de rendir cuentas.
¿Qué empresas deben aplicar NIIF completas en Ecuador?
Deben aplicarlas las compañías inscritas en el Catastro Público de Mercado de Valores, las intermediarias de reaseguros, los peritos de seguros, las asesoras productoras de seguros y los constituyentes u originadores de fideicomisos mercantiles. También las que superan los límites de pyme.
¿Una pyme puede usar NIIF completas por decisión propia?
Sí. Una compañía que califica como pyme puede optar por NIIF completas. Si cambia de marco, debe presentar las conciliaciones con sus primeros estados financieros y revelar en las notas qué norma aplicó.
¿Cuándo entra en vigencia la tercera edición de la NIIF para pymes?
Es aplicable a períodos anuales que comiencen desde el 1 de enero de 2027, con aplicación anticipada permitida. En Ecuador, su obligatoriedad depende de que la Superintendencia de Compañías la adopte formalmente.
¿Qué criterios definen a una pyme para efectos contables en Ecuador?
La Superintendencia exige tres condiciones simultáneas: activos inferiores a US$ 4.000.000, ventas anuales de hasta US$ 5.000.000 y menos de 200 trabajadores. Se calculan con el promedio anual ponderado y los estados financieros del ejercicio anterior.
Ahora ya sabes la diferencia entre NIIF para Pymes y NIIF completas. Esperamos que esta guía te sirva para aplicarlas de la mejor manera.