Cómo funcionan las notas de crédito desmaterializadas es una pregunta que reaparece cada vez que el SRI mueve las reglas del juego.
Y en 2026 las movió. Desde mayo, ese saldo a favor ya no alcanza para pagar el 100% de tus declaraciones.
Si tienes devoluciones reconocidas o piensas comprar notas de crédito a terceros, esta guía te ahorra varios dolores de cabeza.
Aquí te explico qué son, cómo se usan, qué cambió y cómo planificar tus pagos sin quedarte corto de efectivo.
Qué son las notas de crédito desmaterializadas del SRI
Una nota de crédito desmaterializada, o NCD, es un título valor electrónico que el SRI emite cuando te reconoce un saldo a favor.
Imagina un monedero digital con una regla clara: solo sirve para pagar tributos que administra el SRI.
No hay papel, no hay sellos y no hay filas. El valor queda anotado como saldo en una cuenta virtual a tu nombre.
¿De dónde sale ese saldo? Casi siempre de un pago indebido o de un pago en exceso, reconocido mediante resolución.
También puede llegar si la caja fiscal no tiene disponibilidad y pides recibir tu devolución como título valor, no en tu cuenta bancaria.
Ahora bien, no las confundas con las notas de crédito de facturación electrónica. Esas las emites tú para corregir o anular una venta.
Las NCD funcionan al revés: las emite el SRI y las recibes tú. Comparten apellido, pero son primas lejanas.
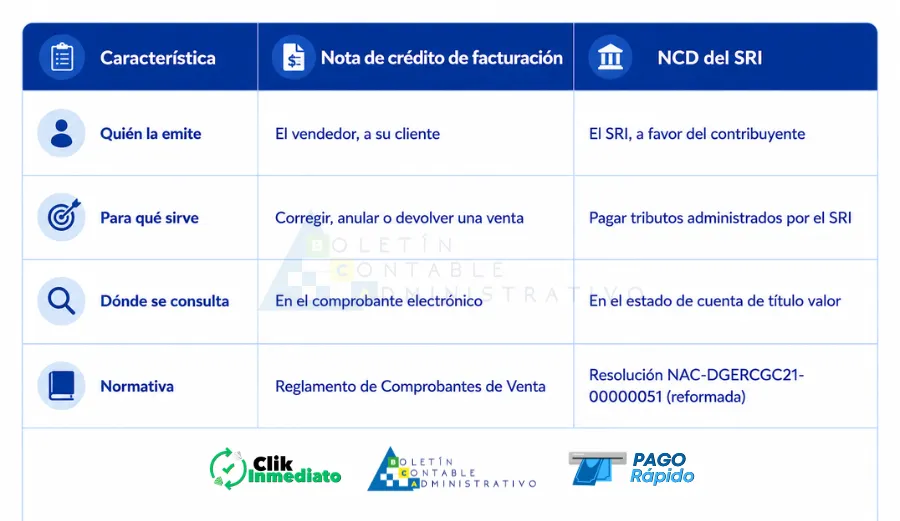
Y «desmaterializada», ¿qué significa? Que el título dejó de existir en papel y hoy vive únicamente en los sistemas del SRI.
De hecho, desde el 1 de diciembre de 2021 las notas del ISD y de excepción dejaron de ser cartulares. Quien conserve papel debe canjearlas.
Cómo funcionan las notas de crédito desmaterializadas desde la emisión hasta el pago
Veamos el recorrido completo. Es más simple de lo que parece y se resume en cuatro movimientos:
- El SRI reconoce tu devolución mediante un acto administrativo.
- El valor se anota como saldo en tu cuenta virtual.
- Consultas ese saldo en SRI en Línea cuando quieras.
- Lo usas para pagar tributos o lo endosas a un tercero.
Cada paso deja huella. Por eso el sistema registra emisiones, endosos, utilizaciones y bloqueos como créditos o débitos.
Cómo funcionan las notas de crédito desmaterializadas en tu estado de cuenta
Piensa en el estado de cuenta como un extracto bancario. Muestra cada entrada y cada salida de tu saldo.
Lo encuentras en SRI en Línea, dentro de la sección Reintegro Tributario, en la opción de consulta de estado de cuenta.
El SRI genera un estado por cada tipo de título valor. Las notas del ISD, por ejemplo, tienen el suyo.
Además, el reporte lleva un código QR y un código de verificación. Puedes validarlo en el sitio institucional del SRI.
¿Por qué importa? Porque ese documento certificado te respalda frente a un comprador, un auditor o tu contador.
Cómo funcionan las notas de crédito desmaterializadas cuando las endosas
Un título valor se puede negociar. Y aquí aparece una ventaja: puedes transferir tu saldo a otra persona natural o jurídica.
Tienes dos caminos. El primero es la bolsa de valores, con procesos que publican las bolsas de Quito y de Guayaquil.
El segundo es el endoso directo. Se hace únicamente en SRI en Línea, mediante el trámite de endoso de título valor por negociación.
Existe también un trámite específico para endosar los títulos de un beneficiario fallecido.
Un consejo de sentido común: el precio lo pactan las partes. Verifica siempre el saldo real antes de pagar por él.
Y una buena noticia sobre el tiempo: las NCD no caducan. Se mantienen vigentes hasta que las utilices.
Cómo usar tus notas de crédito al presentar la declaración
Cuando llegue el momento de pagar, el proceso ocurre dentro del formulario en línea. Allí eliges las notas de crédito como forma de pago.
El sistema descuenta el valor de tu saldo y lo refleja en tu estado de cuenta como una utilización.
Desde 2026, además, este proceso se realiza exclusivamente por los canales electrónicos que habilita el SRI. Nada de trámites paralelos.
Para qué tributos puedes usar tus notas de crédito
Para entender cómo funcionan las notas de crédito desmaterializadas, primero mira qué deudas cubren. Sirven para cualquier impuesto administrado por el SRI, además de multas e intereses.
Sin embargo, existen excepciones. El SRI publica una lista de obligaciones que no admiten este medio de pago:
- Regalías mineras y regalías anticipadas.
- Patentes de conservación de la concesión minera.
- Utilidades de las actividades mineras.
- Ajuste soberano a los contratos de explotación minera.
- Retención en la comercialización de minerales (REG).
- Contribución para la atención integral del cáncer.
- Contribución para la promoción del turismo, 1×1000 a los activos fijos.
- Patentes municipales.
- Impuestos de matriculación vehicular.
Las NCD sirven solo para obligaciones que administra el SRI, según el segundo párrafo del artículo 43 del Código Tributario.
Desde 2026 el sistema te da una mano: si una norma no permite pagar con notas de crédito, la declaración no habilitará esa opción.
El cambio del SRI en 2026: el tope del 60% en el pago de declaraciones
Llegamos al punto que más ruido ha generado. El 31 de marzo de 2026, el SRI firmó la Resolución NAC-DGERCGC26-00000015.
Se publicó en el Cuarto Suplemento del Registro Oficial 256, el 1 de abril de 2026, y reforma la Resolución NAC-DGERCGC21-00000051.
Esa norma de 2021 regulaba la emisión, el endoso, la utilización y la anulación de las notas de crédito.
¿Qué cambió exactamente? Estos son los puntos clave de la reforma:
- Tope del 60%: cada declaración puede pagarse con notas de crédito hasta ese porcentaje, incluidas multas e intereses.
- Estado de cuenta de título valor: la reforma define formalmente el saldo disponible que ves en SRI en Línea.
- Canales electrónicos: la extinción de obligaciones con NCD se hace solo por los canales que habilita el SRI.
- Fin de las garantías aduaneras: se derogó el artículo 10, que permitía afianzar obligaciones aduaneras con estas notas.
- Excepción del ISD: las notas de crédito del ISD quedan fuera del tope.
La resolución rige desde su publicación. Sin embargo, el tope del 60% se aplica desde el 1 de mayo de 2026.
Ese mes de margen funcionó como período de ajuste para quienes acumulaban saldos.
El SRI justifica la medida en la necesidad de racionalizar los mecanismos de extinción de obligaciones, con criterios de eficiencia, equidad, transparencia y suficiencia recaudatoria.
Pero no todos aplauden. Diversos empresarios han cuestionado el impacto de la medida en su liquidez.
Cómo funcionan las notas de crédito desmaterializadas con el nuevo límite del 60%
Antes podías cubrir hasta el 100% de una declaración si tenías saldo suficiente. Ahora el sistema frena en el 60%.
El 40% restante debe pagarse con los medios habilitados en SRI en Línea, como efectivo o transferencia bancaria.
Y ojo con este detalle: el tope se mide por declaración, no por año. Cada formulario tiene su propio 60%.
Así, un saldo grande no se agota de golpe. Se consume por porciones, declaración tras declaración.
| Aspecto | Antes (hasta abril de 2026) | Desde el 1 de mayo de 2026 |
|---|---|---|
| Porcentaje pagable con NCD | Hasta el 100% del valor a pagar | Hasta el 60% del valor a pagar de cada declaración |
| Pago restante | No aplicaba | 40% por medios habilitados en SRI en Línea |
| Multas e intereses | Podían extinguirse con NCD | También sujetos al tope del 60% |
| Garantías aduaneras | Se podían afianzar con NCD | Eliminado (artículo 10 derogado) |
| Notas de crédito del ISD | Tratamiento propio | Sin tope del 60% |
👉Lee todos los detalles en este artículo: Notas de crédito SRI: el cambio que todo contribuyente debe conocer en 2026
Cómo funcionan las notas de crédito desmaterializadas en un ejemplo práctico
Los números aclaran mejor que mil párrafos. Supongamos, de forma ilustrativa, que tienes un saldo de 12.000 dólares en tu estado de cuenta.
Tu declaración del mes arroja 10.000 dólares por pagar. Antes habrías usado 10.000 de tu saldo y listo.
Ahora el máximo con NCD es el 60%, es decir, 6.000 dólares. Los otros 4.000 salen de tu caja.
Tu saldo queda en 6.000 dólares, disponibles para la próxima declaración. No pierdes nada, solo gastas más despacio.
| Valor a pagar | Tope con NCD (60%) | Pago por otros medios (40%) |
|---|---|---|
| 2.000 dólares | 1.200 dólares | 800 dólares |
| 10.000 dólares | 6.000 dólares | 4.000 dólares |
| 25.000 dólares | 15.000 dólares | 10.000 dólares |
¿Ves el efecto? Mientras más grande es la obligación, más efectivo necesitas tener a mano.
Consejo de Oro sobre las Notas de Crédito desmaterializadas del SRI
Si tienes notas de crédito desmaterializadas del SRI, no las estás usando y requieres efectivo inmediato, puedes hacerlo mediante Casas de Valores o Plataformas autorizadas para el efecto como Clik Inmediato, donde el proceso es sencillo, rápido y sobre todo seguro.
Puedes cotizar ahora desde este enlace: CLIK INMEDIATO
A quién afecta más la reforma
El golpe no cae igual en todos. Depende de cuánto dependías de tus notas de crédito para cerrar tus declaraciones.
Por eso conviene revisar cómo funcionan las notas de crédito desmaterializadas en tu caso concreto, no en el promedio del mercado.
Las empresas que acumulaban saldos para liquidar por completo sus impuestos periódicos sienten el cambio con más fuerza.
Ahora deben reservar caja para ese 40% cada vez que declaran. Es una nueva línea en el flujo de efectivo.
Los contribuyentes con saldos pequeños casi no lo notan. Si tu declaración es menor a tu saldo, igual pagarás el 40% por otros medios.
También debes revisar tus garantías aduaneras. Si afianzaste obligaciones con NCD, conviene revisar esos casos con tu asesor.
Diferencias entre las NCD, las notas del ISD y las de excepción
El SRI maneja tres títulos valor. Se parecen, pero cada uno juega con sus propias reglas.
| Característica | NCD | Nota de crédito del ISD | Nota de crédito de excepción |
|---|---|---|---|
| Origen | Devoluciones reconocidas, como pagos indebidos o en exceso | Crédito tributario de ISD que no se pudo compensar en la declaración de renta | Anticipo mínimo de renta 2009 pagado y no acreditado |
| Vigencia | No caduca | 4 años desde la emisión | No caduca |
| Uso | Cualquier tributo del SRI, salvo excepciones | Impuesto a la renta y su anticipo | Solo renta y anticipo antes de 5 años; luego, canje a NCD |
| Estado de cuenta | Saldo de título valor | Estado propio de ISD | Se canjea a NCD tras 5 años |
El tope del 60% aplica a las NCD. Las notas del ISD quedan expresamente fuera de esa limitación.
Consejos para planificar tus pagos con notas de crédito
Con las reglas nuevas, planificar pesa más que nunca. Sabiendo cómo funcionan las notas de crédito desmaterializadas, estas ideas te ayudan a no quedarte sin liquidez:
- Revisa tu estado de cuenta antes de cada declaración.
- Calcula con anticipación el 40% que pagarás por otros medios.
- Proyecta cuántas declaraciones necesitarás para consumir todo tu saldo.
- Si compras notas a terceros, exige el estado de cuenta certificado con QR.
- Revisa tus garantías aduaneras respaldadas con NCD.
- Consulta con tu contador si manejas saldos altos.
Piensa en tu saldo como una represa. El SRI ahora abre la compuerta hasta cierto nivel, así que planifica el caudal.
Errores al entender cómo funcionan las notas de crédito desmaterializadas
Con tantos cambios, es normal tropezar. Estos son los errores más frecuentes:
- Creer que aún puedes pagar el 100% de la declaración con NCD.
- Intentar pagar tributos excluidos, como patentes municipales o matriculación vehicular.
- Confundir las NCD con las notas de crédito de facturación electrónica.
- Aplicar el tope del 60% a las notas del ISD, que quedan fuera.
- Pensar que todas las notas caducan. Las NCD no, pero las del ISD sí, a los cuatro años.
- Comprar notas sin verificar el saldo en el estado de cuenta.
Evitarlos te ahorra rechazos en la declaración y sorpresas en tu flujo de caja.
Conclusión
Entender cómo funcionan las notas de crédito desmaterializadas te da una ventaja real. Son un saldo electrónico a tu favor, negociable y sin caducidad.
Pero desde el 1 de mayo de 2026 tienen un límite claro: cubren hasta el 60% de cada declaración.
El 40% restante sale de tu caja. Por eso, revisar tu estado de cuenta y proyectar tus pagos ya no es opcional.
Si planificas con tiempo, tus notas seguirán siendo un aliado poderoso y no una sorpresa de fin de mes.
Preguntas frecuentes
¿Qué es una nota de crédito desmaterializada del SRI?
Es un título valor electrónico que el SRI emite a tu favor cuando reconoce un saldo, generalmente por pagos indebidos o en exceso. Queda anotado en tu cuenta virtual y sirve para pagar tributos que administra el SRI.
¿Cómo funcionan las notas de crédito desmaterializadas después de la reforma de 2026?
Funcionan igual en emisión, consulta y endoso, pero al pagar tienen un tope. Desde el 1 de mayo de 2026 cubren hasta el 60% del valor a pagar de cada declaración. El 40% restante se paga por otros medios.
¿Dónde consulto el saldo de mis notas de crédito desmaterializadas?
Ingresa a SRI en Línea, entra en la sección Reintegro Tributario y elige la consulta de estado de cuenta. Allí verás tu saldo y tus movimientos, con un código QR y un código de verificación.
¿Las notas de crédito desmaterializadas caducan?
No. Las NCD se mantienen vigentes hasta que las utilices. En cambio, las notas de crédito del ISD sí tienen una vigencia de cuatro años desde su emisión.
¿Puedo vender o endosar mis notas de crédito desmaterializadas?
Sí. Son títulos valor negociables. Puedes venderlas en las bolsas de valores de Quito o Guayaquil, o endosarlas directamente a otra persona mediante el trámite disponible en SRI en Línea.
De esta forma hemos conocido prácticamente todos los detalles acerca de las notas de crédito desmaterializadas del SRI, cómo funcionan, qué son y para qué sirven.