Prevención de lavado de activos en el sector societario: esa es la materia que la Superintendencia de Compañías, Valores y Seguros acaba de reformar. Lo hizo con la Resolución No. SCVS-INC-DNCDN-2026-0014. Se publicó en el Quinto Suplemento del Registro Oficial 398, el 27 de octubre de 2026.
El superintendente Luis Cabezas-Klaere la firmó en Guayaquil el 22 de octubre. La resolución reforma la Codificación de Normas de la SCVS.
Concretamente, sustituye el Capítulo II del Título XVI del Libro I. Ese capítulo fija las reglas de control para las compañías vigiladas.
Piensa en la norma anterior como un mapa viejo. La nueva es el mismo territorio, pero con un GPS actualizado.
¿Te afecta? Lo vemos enseguida. Primero, los datos básicos.
| Dato | Detalle |
|---|---|
| Resolución | SCVS-INC-DNCDN-2026-0014 |
| Publicación | Quinto Suplemento, Registro Oficial 398, 27 de octubre de 2026 |
| Firma | 22 de octubre de 2026, en Guayaquil |
| Qué sustituye | Capítulo II, Título XVI, Libro I de la Codificación de Normas de la SCVS |
| Qué deroga | Resolución SCVS-INC-DNCDN-2025-0004, del 13 de junio de 2025 |
| Base legal | Ley Orgánica de Prevención, Detección y Combate del Delito de Lavado de Activos y de la Financiación de Otros Delitos, vigente desde el 29 de julio de 2025 |
Cuándo rige la nueva prevención de lavado de activos en el sector societario
La resolución rige desde su publicación en el Registro Oficial. Es decir, desde el 27 de octubre de 2026.
Sin embargo, no debes cambiarlo todo de golpe. La primera disposición transitoria da seis meses para actualizar tu manual de prevención.
En ese mismo plazo debes actualizar el sistema de administración de riesgos.
Si contamos desde la publicación, el plazo vence hacia finales de abril de 2027. Es un cálculo propio; confirma la fecha con tu asesor.
Las compañías que se vuelvan sujetos obligados después tendrán tres meses. En ese tiempo deben designar a su oficial de cumplimiento y elaborar su manual.
Ojo: seis meses parecen mucho. Pero calificar a un oficial, aprobar un manual en junta y registrarlo toma tiempo.
Quiénes deben cumplir con la prevención de lavado de activos en el sector societario
El artículo 2 mantiene el alcance nacional. Obliga a las compañías bajo vigilancia de la Superintendencia que realicen ciertas actividades.
El listado tiene dos grupos: los previstos en la ley y los que la UAFE incorpora por resolución.
| N.º | Actividad | Origen |
|---|---|---|
| 1 | Promoción, inversión e intermediación inmobiliaria | Ley |
| 2 | Construcción | Ley |
| 3 | Comercialización de vehículos, maquinaria, embarcaciones, naves y aeronaves, y blindaje de bienes | Ley |
| 4 | Comercialización de metales o piedras preciosas | Ley |
| 5 | Servicios contables o legales, cuando realizan transacciones para clientes en compraventa inmobiliaria, administración de dinero o cuentas, aportes para empresas, o creación y administración de personas jurídicas | Ley |
| 6 | Proveedores de servicios societarios y fideicomisos | Ley |
| 7 | Transferencia nacional o internacional de dinero, valores o remesas | Ley |
| 8 | Factoring | Ley |
| 9 | Arrendamiento financiero o leasing | Ley |
| 10 | Transporte de encomiendas, correos y courier | Resolución UAFE |
| 11 | Blindaje de vehículos, con mantenimiento y reparación | Resolución UAFE |
¿Eres contador o abogado? Fíjate en el numeral 5. No toda asesoría te vuelve sujeto obligado.
El detonante es realizar esas transacciones por cuenta de tu cliente.
¿Cambiaste de giro? El artículo 3 permite pedir a la Superintendencia un pronunciamiento de que ya no realizas actividad sujeta a reportes.
Con él, solicitas desactivar el código de registro ante la UAFE.
La Dirección Nacional de Prevención de Lavado de Activos resuelve en 15 días. Si hay observaciones, tienes hasta 10 días para presentar descargos.
Eso sí: el pronunciamiento no borra los incumplimientos cometidos mientras fuiste sujeto obligado.
Cómo se organiza el programa de prevención de lavado de activos en el sector societario
El corazón de la resolución es el enfoque basado en riesgos. Suena técnico, pero es simple.
Cuanto más expuesto estás, más controles necesitas. Así de directo.
Cada compañía debe armar un programa con cuatro etapas: identificación, medición, mitigación y monitoreo.
Para identificar riesgos, analizas clientes, productos o servicios, canales, áreas geográficas y jurisdicción. Luego mides probabilidad e impacto.
Con eso estimas el riesgo residual, es decir, lo que queda después de aplicar controles.
La matriz de riesgos es tu tablero de control. Se revisa al menos una vez al año.
También se actualiza cuando hay cambios relevantes. Además, la Superintendencia publicará una guía para construirla.
Los controles se clasifican de cuatro maneras.
| Categoría | Tipos |
|---|---|
| Naturaleza | Preventivo, detectivo y correctivo |
| Frecuencia | Permanente, periódico y ocasional |
| Automatización | Automático, semiautomático y manual |
| Madurez | Implementado, en desarrollo y no existe |
¿Y qué documento lo aterriza todo? El manual de prevención. La junta debe aprobarlo y difundirlo a todo el personal.
Después se registra ante la Superintendencia por el portal de trámites.
👉Te interesa: Reglamento de Lavado de Activos en Ecuador 2026: Todo lo que Necesitas Saber del Decreto 298
No presentarlo se considera infracción grave. Además, es reservado: solo lo conocen la SCVS y la UAFE, si lo requieren.
¿Y la tecnología? El artículo 50 permite usar software de gestión de riesgos. No es obligatorio para todos.
Pero la SCVS puede recomendarlo si tus controles resultan insuficientes. Si lo adoptas, revisa cada año los algoritmos para evitar falsos positivos.
Debida diligencia en la prevención de lavado de activos en el sector societario
Conocer al cliente deja de ser un trámite de firma. La norma pide perfil económico, origen de fondos y volumen de transacciones.
También exige identificar al beneficiario final. Es la persona natural que controla o se beneficia de al menos el 10% del capital.
¿No logras identificarla? Solo entonces se considera beneficiario final al representante legal o apoderado.
Eso sí, debes documentar todos los esfuerzos previos.
La diligencia se aplica a cinco públicos: clientes, empleados, socios o accionistas, proveedores y corresponsales.
| Aspecto | Debida diligencia simplificada | Debida diligencia reforzada |
|---|---|---|
| Cuándo aplica | Riesgo bajo o muy bajo | Riesgo superior al medio u otros factores de alerta |
| Ejemplos | Entidades estatales, GAD, empresas públicas, entidades controladas por la Superintendencia de Bancos, bolsas de valores | PEP, paraísos fiscales, estructuras complejas, cuantías elevadas, terceros que pagan |
| Mínimo exigido | Identificación, propósito de la relación, monitoreo y actualización periódica | Aprobación de la alta gerencia, origen de fondos, pagos por el sistema financiero, verificación de existencia real y documentos apostillados si hay domicilio en el exterior |
| Límite | No procede si existe sospecha | Se intensifica con el nivel de riesgo |
Hay un freno claro. El artículo 16 manda abstenerse de iniciar o continuar la relación comercial en casos graves.
Por ejemplo, si el cliente oculta información, usa compañías de fachada o presenta documentos falsos.
Lo mismo aplica si el cliente o sus recursos provienen de países sancionados por la OFAC o por listas de la ONU.
Sobre las personas expuestas políticamente (PEP): mantienen esa condición durante su cargo y hasta dos años después.
Ser PEP no obliga a negar el servicio. Sí obliga a reforzar los controles.
Otra regla práctica: no se puede pagar con efectivo, metales ni piedras preciosas desde USD 10.000.
Aplica a operaciones que lleguen a esa cifra solas o acumuladas en un mismo mes. Debes verificarlo y dejar constancia.
Los proveedores también entran en juego. Necesitas un expediente individual de cada uno.
Su información se actualiza al menos cada dos años.
Si prestas servicios de remesas, hay reglas extra. Las transferencias desde USD 1.000 exigen datos completos del originador y del beneficiario.
Los billetes de USD 50 y 100 siguen los procedimientos del Banco Central. Además, informas tus agentes a la Dirección Nacional en los primeros 30 días de enero.
El oficial de cumplimiento en la prevención de lavado de activos en el sector societario
Si la matriz es el tablero, el oficial de cumplimiento es el piloto. La resolución refuerza su perfil, su independencia y su responsabilidad.
Cada sujeto obligado necesita un titular de nivel gerencial y un suplente. La junta los designa por cinco años, con posibilidad de reelección.
Solo pueden ejercer si están inscritos en el Registro Nacional de Oficiales de Cumplimiento.
El representante legal tiene cinco días para pedir la calificación en línea.
Antes, verifica tres cosas. Primero, que el certificado de cumplimiento de obligaciones esté al día.
Segundo, que el CIIU corresponda a actividades obligadas. Tercero, que el representante legal esté registrado como persona natural.
| Requisitos principales | Inhabilidades principales |
|---|---|
| Relación laboral o profesional directa con la compañía | Representantes legales, administradores, socios o accionistas, salvo excepciones |
| Curso en línea de la UAFE previo a la calificación | Quienes ejercieron control interno (contadores, auditores, tesoreros, asesores) en los tres meses previos |
| Certificados de conocimiento en riesgos de LA/FT/PADM | Servidores públicos |
| Título de tercer nivel en áreas afines o dos años de experiencia como oficial registrado en la UAFE | Auditores externos de la compañía y su personal de apoyo |
| Certificado de homónimos del Consejo de la Judicatura | Personas jurídicas |
| Declaración juramentada y acta de designación | Personal de firmas que prestan servicios contables, tributarios o jurídicos al sujeto obligado |
Lee de nuevo la segunda columna. El contador de la empresa no puede ser su oficial de cumplimiento de la noche a la mañana.
👉Lee también: Riesgo de lavado de activos en el mercado de valores: la nueva norma SCVS 2026
Debe pasar tres meses fuera de esas funciones.
El artículo 41 cierra otra puerta. El cargo es personalísimo, así que no se delega ni se terceriza.
Aun así, hay dos excepciones pensadas para empresas pequeñas. Un representante legal puede ser oficial en hasta tres compañías.
Para ello, cada una debe registrar ingresos mensuales consecutivos de USD 10.000 o menos.
En inmobiliarias y construcción, una misma persona puede serlo en hasta dos compañías. Activos e ingresos del año anterior no deben superar USD 300.000.
Además, se exige un máximo de 10 personas y no pertenecer a un grupo empresarial.
La independencia también cambia. La unidad de cumplimiento reporta de forma directa y exclusiva a la junta.
Ninguna área comercial puede modificar sus alertas ni análisis. Si alguien interfiere, el oficial lo comunica de inmediato y de forma confidencial.
¿Y si falta el titular? Lo reemplaza el suplente calificado o, en su defecto, el representante legal.
Debes avisar a la UAFE en 15 días y designar un nuevo oficial en 30. Quien se va debe dejar un informe de fin de gestión.
Reportes a la UAFE y conservación de la información
Los reportes son el pulso de todo el sistema. El oficial los envía por los sistemas que la UAFE determine.
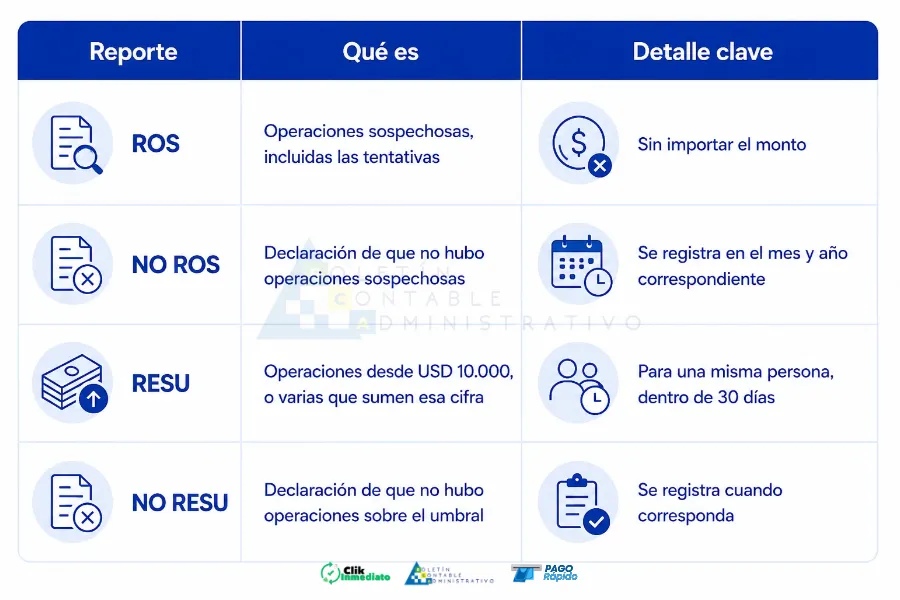
Las operaciones con jurisdicciones que Ecuador considera paraísos fiscales se reportan de forma obligatoria.
Los reportes y sus respaldos son reservados y se conservan diez años. Pueden guardarse en papel o en digital.
Eso sí, debes garantizar integridad y legibilidad. La conservación también se modernizó.
Guarda la URL de las páginas públicas consultadas y el nombre de quien hizo el análisis.
Protege todo con respaldo, cifrado y acceso controlado. Así cumples la Ley Orgánica de Protección de Datos Personales.
Si tienes comité de cumplimiento, el oficial le informa las alertas en tres días. Lo hace sin revelar los nombres de los involucrados.
Fechas y plazos que debes anotar en tu agenda
Entre tantos artículos, los plazos se pierden fácil. Por eso los reunimos.
| Obligación | Plazo |
|---|---|
| Registrar designación, reelección o desvinculación del oficial en línea | 5 días desde el hecho |
| Comunicar a la UAFE la ausencia del oficial titular | 15 días desde la sustitución |
| Designar un nuevo oficial tras una ausencia | 30 días |
| Presentar el plan anual de capacitación a la junta | Hasta el 30 de enero |
| Presentar informe anual y plan anual de cumplimiento a la junta | Hasta el 31 de enero |
| Enviar el informe anual a la SCVS | 15 días después de la aprobación de la junta |
| Informar los agentes de remesas | Primeros 30 días de enero |
| Ingresar el informe de auditoría externa | Hasta el 30 de mayo |
| Actualizar manual y sistema de riesgos | 6 meses desde la publicación |
Pasos para reforzar la prevención de lavado de activos en el sector societario
Basta de teoría. Pasemos a la acción con una ruta corta.
- Confirma si tu actividad y tu CIIU te convierten en sujeto obligado.
- Compara tu manual actual con los doce contenidos mínimos del artículo 43.
- Revisa tu matriz de riesgos y documenta factores, controles y riesgo residual.
- Verifica que tu oficial cumpla el perfil y no caiga en ninguna inhabilidad.
- Actualiza formularios de clientes, beneficiarios finales y proveedores.
- Agenda los cortes de enero, el informe de auditoría externa y el plazo de seis meses.
Si tu equipo es pequeño, empieza por los puntos 4 y 5. Son los que más tropiezos generan.
Conclusión sobre la prevención de lavado de activos en el sector societario
La prevención de lavado de activos en el sector societario entra en una nueva etapa. La resolución endurece el perfil del oficial de cumplimiento y detalla la debida diligencia. También ordena los reportes y la conservación de datos.
Para inmobiliarias, constructoras, firmas contables y empresas de remesas, el mensaje es claro: documenta cada decisión y no esperes a la fiscalización. Con seis meses para adaptarte, el mejor momento para ordenar tu manual y tu matriz es ahora.
Preguntas Frecuentes
¿Qué es la reforma de la SCVS sobre lavado de activos?
Es la Resolución SCVS-INC-DNCDN-2026-0014, publicada el 27 de octubre de 2026. Sustituye el capítulo de normas de control para prevenir el lavado de activos en compañías vigiladas. También deroga la Resolución SCVS-INC-DNCDN-2025-0004.
¿Desde cuándo rige y cuánto tiempo tengo para adaptarme?
Rige desde su publicación en el Registro Oficial, el 27 de octubre de 2026. Las compañías tienen seis meses para actualizar su manual de prevención y su sistema de administración de riesgos.
¿Qué compañías son sujetos obligados?
Las vigiladas por la Superintendencia que operan en actividades inmobiliarias, construcción, venta de vehículos y metales preciosos. También servicios contables o legales, remesas, factoring o leasing. Además, las que la UAFE notifique, como courier y blindaje de vehículos.
¿Puede el contador de la empresa ser oficial de cumplimiento?
No de forma inmediata. Quien ejerció funciones de control interno, como contador o auditor, debe esperar tres meses antes de ser designado. Además, el cargo no se puede tercerizar.
¿Cuánto tiempo debo conservar los reportes enviados a la UAFE?
Diez años, contados desde su elaboración. Los reportes y sus respaldos son reservados. Pueden guardarse en físico o en digital, con medidas de integridad, seguridad y respaldo.